మిడిల్ క్లాస్ కు అర్థం మారిందా?

Published by Admin —
November 18, 2026
in
International
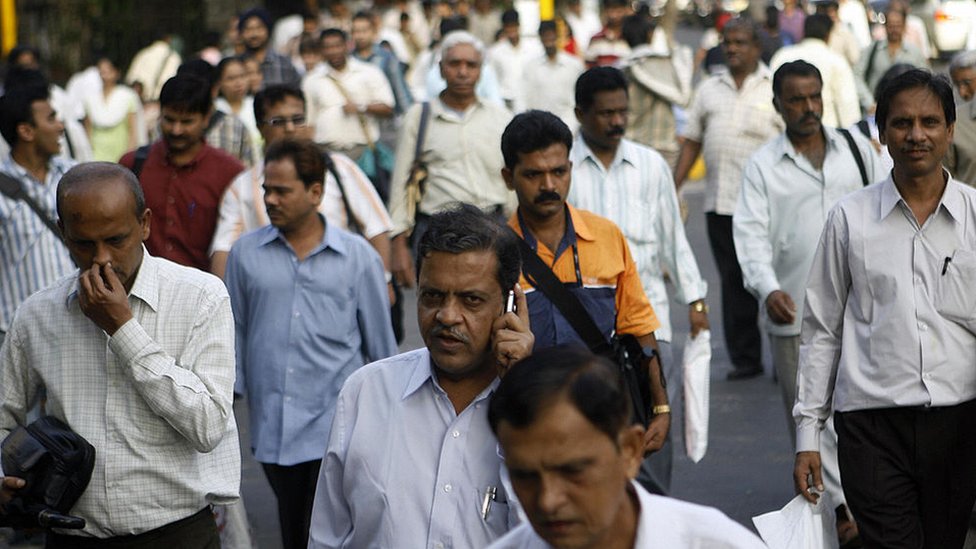
ఆసియా అభివృద్ధి బ్యాంకు మరియు ప్రపంచ బ్యాంకు తాజా కొనుగోలు శక్తి సమానత్వ లెక్కల ప్రకారం భారతీయ మధ్యతరగతి వర్గాలు ఎలా నిర్వచించబడుతున్నాయో ఇప్పుడు మరింత స్పష్టంగా అర్థమవుతోంది. ఒక పిపిపి డాలర్ విలువ సుమారు ఇరవై రూపాయల నుండి ఇరవై పైసలు ఉండగా, నలుగురు సభ్యులు ఉన్న ఒక కుటుంబం ఏడాదికి రెండు లక్షల తొంభై మూడు వేల రూపాయల నుండి పద్నాలుగు లక్షల అరవై ఆరు వేల రూపాయల మధ్య ఆదాయం లేదా ఖర్చు చేసే సామర్థ్యం కలిగి ఉంటే అది అసలైన మధ్యతరగతి మరియు ఎగువ మధ్యతరగతి వర్గాల్లోకి వస్తుంది. ఈ లెక్కలు కేవలం సంఖ్యలు మాత్రమే కావు. ఇవి భారతీయ కుటుంబాల జీవన ప్రమాణాలు, భద్రతా స్థాయి మరియు భవిష్యత్తు అవకాశాలను ప్రతిబింబిస్తాయి.
ఆసియా దేశాల ఆర్థిక స్థితిగతులను అధ్యయనం చేసే ఆసియా అభివృద్ధి బ్యాంకు మరియు ప్యూ రీసెర్చ్ ప్రమాణాలను భారత రూపాయల్లోకి మార్చి చూస్తే మధ్యతరగతిని మూడు ప్రధాన విభాగాలుగా విభజించవచ్చు. దిగువ మధ్యతరగతి కుటుంబాలు రోజుకు రెండు డాలర్ల నుండి పది డాలర్ల పిపిపి ఆదాయం కలిగి ఉంటాయి. నలుగురు సభ్యుల కుటుంబానికి ఇది ఏడాదికి యాభై ఎనిమిది వేల ఆరు వందల అరవై రూపాయల నుండి రెండు లక్షల తొంభై మూడు వేల రూపాయల వరకు ఉంటుంది. ఈ వర్గం పేదరికం నుండి ఇప్పుడే బయటపడిన వర్గం. వీరి ఆదాయంలో అరవై శాతం పైగా ఆహారం, అద్దె మరియు కనీస అవసరాలకే ఖర్చవుతుంది. ఆర్థికవేత్తలు వీరిని ఫ్లోటింగ్ మిడిల్ క్లాస్ అని పిలుస్తారు. కుటుంబంలో ఎవరికైనా పెద్ద అనారోగ్యం వచ్చినా లేదా ఉద్యోగం పోయినా వెంటనే పేదరికంలోకి జారిపోయే ప్రమాదం ఎక్కువగా ఉంటుంది. భారత్, ఇండోనేషియా, వియత్నాం వంటి దేశాల్లో అత్యధిక జనాభా ఇప్పటికీ ఈ విభాగంలోనే ఉంది.
అసలైన మధ్యతరగతి లేదా కోర్ మిడిల్ క్లాస్ రోజుకు పది డాలర్ల నుండి ఇరవై డాలర్ల పిపిపి ఆదాయం కలిగి ఉంటుంది. నలుగురు సభ్యుల కుటుంబానికి ఇది ఏడాదికి రెండు లక్షల తొంభై మూడు వేల రూపాయల నుండి అయిదు లక్షల ఎనభై ఆరు వేల రూపాయల వరకు ఉంటుంది. నెలకు సుమారు ఇరవై ఐదు వేల నుండి నలభై తొమ్మిది వేల రూపాయలు సంపాదించే కుటుంబాలు ఈ వర్గంలోకి వస్తాయి. వీరికి స్థిరమైన జీతం, ద్విచక్ర వాహనం, పిల్లలకు ప్రైవేట్ చదువు మరియు కొంత పొదుపు చేయగల సామర్థ్యం ఉంటుంది. ప్రాథమిక అవసరాలైన ఆహారం, వసతి పోగా తమ ఆదాయంలో పదిహేను నుండి ఇరవై శాతం వరకు స్మార్ట్ఫోన్లు, గృహోపకరణాలు, వినోదం వంటి విచక్షణా ఖర్చులకు మరియు భవిష్యత్తు కోసం పొదుపుకు కేటాయించగలుగుతారు. ఇదే నిజమైన మధ్యతరగతి యొక్క లక్షణం.
ఎగువ మధ్యతరగతి కుటుంబాలు రోజుకు ఇరవై డాలర్ల నుండి యాభై డాలర్ల పిపిపి ఆదాయం కలిగి ఉంటాయి. నలుగురు సభ్యుల కుటుంబానికి ఇది ఏడాదికి అయిదు లక్షల ఎనభై ఆరు వేల రూపాయల నుండి పద్నాలుగు లక్షల అరవై ఆరు వేల రూపాయల వరకు ఉంటుంది. నెలకు సుమారు నలభై తొమ్మిది వేల నుండి ఒక లక్ష ఇరవై రెండు వేల రూపాయల ఆదాయం ఉన్నవారు ఈ వర్గంలో ఉంటారు. వీరికి సొంత ఇల్లు, కారు, మెరుగైన ఆరోగ్య బీమా, పర్యాటకం మరియు విలాసవంతమైన వస్తువులపై ఖర్చు చేయగల సామర్థ్యం ఉంటుంది. వీరి ఖర్చు చేసే విధానం అభివృద్ధి చెందిన ఆసియా దేశాలైన మలేషియా, థాయిలాండ్ పట్టణ ప్రాంతాల ప్రజల జీవనశైలికి దగ్గరగా ఉంటుంది. నాణ్యమైన ప్రైవేట్ వైద్యం, కార్పొరేట్ విద్య, ఈఎంఐ ద్వారా సొంత ఇల్లు మరియు కారు కొనుగోలు వీరి ప్రధాన ఖర్చులుగా మారాయి.
ఆసియా ఖండంలో దేశాల ఆర్థిక అభివృద్ధిని బట్టి మధ్యతరగతి నిర్వచనం మారుతూ ఉంటుంది. చైనా మరియు థాయిలాండ్ వంటి ఎగువ-మధ్య ఆదాయ దేశాల్లో తలసరి ఆదాయం భారత్ కంటే ఎక్కువ. చైనాలో ఒక సాధారణ పట్టణ మధ్యతరగతి కుటుంబ వార్షిక ఆదాయం పిపిపి ప్రకారం భారతీయ రూపాయల్లో సుమారు ఎనిమిది లక్షల నుండి ఇరవై లక్షల మధ్య ఉంటుంది. అక్కడ దిగువ మధ్యతరగతి స్థాయిని దాటి మెజారిటీ ప్రజలు కోర్ మిడిల్ క్లాస్ మరియు అప్పర్ మిడిల్ క్లాస్లోకి చేరుకున్నారు. ఇండోనేషియా, వియత్నాం మరియు ఫిలిప్పీన్స్ వంటి దేశాల ఆర్థిక స్థితిగతులు భారత్కు చాలా దగ్గరగా ఉంటాయి. అక్కడ కూడా ఏడాదికి మూడు లక్షల నుండి పన్నెండు లక్షల రూపాయల మధ్య కొనుగోలు శక్తి ఉన్న కుటుంబాలనే మధ్యతరగతిగా పరిగణిస్తారు. అయితే దక్షిణ కొరియా మరియు సింగపూర్ వంటి అధిక ఆదాయ దేశాల్లో మధ్యతరగతిగా పిలవబడాలంటే భారతీయ కరెన్సీ విలువలో ఏడాదికి ముప్పై ఐదు లక్షల నుండి డెబ్భై ఐదు లక్షలకు పైగా ఆదాయం ఉండాల్సి ఉంటుంది. వీటిని అభివృద్ధి చెందుతున్న ఆసియా దేశాలతో నేరుగా పోల్చలేము.
ఒక ముఖ్యమైన విషయం గమనించాలి. పైన పేర్కొన్న రెండు లక్షల తొంభై మూడు వేల నుండి పద్నాలుగు లక్షల అరవై ఆరు వేల రూపాయల లెక్కలు భారతదేశ సగటు ధరల ఆధారంగా లెక్కించినవి. గ్రామీణ ప్రాంతాలు మరియు చిన్న పట్టణాలను కలిపి చూసినప్పుడు ఈ మొత్తాలు సరిపోతాయి. కానీ హైదరాబాద్, బెంగళూరు, ముంబై వంటి మెట్రో నగరాల్లో అద్దెలు, స్కూల్ ఫీజులు, రవాణా ఖర్చులు చాలా ఎక్కువగా ఉంటాయి. అక్కడ ఎగువ మధ్యతరగతి జీవన ప్రమాణాలను కాపాడుకోవాలంటే ఏడాదికి కనీసం పన్నెండు లక్షల నుండి ఇరవై ఐదు లక్షల రూపాయల ఆదాయం అవసరమవుతుంది. అంతేకాకుండా ఆసియాలోని దిగువ మధ్యతరగతి ప్రజల్లో యాభై ఎనిమిది నుండి డెబ్భై ఎనిమిది శాతం మంది ఇంకా అసంఘటిత రంగంలోనే పనిచేస్తున్నారు. కాబట్టి వీరికి ఆర్థిక అభద్రత ఎక్కువగా ఉంటుంది.
మొత్తంగా చూస్తే భారతీయ మధ్యతరగతి ఇప్పుడు కేవలం ఆదాయ సంఖ్యలకు పరిమితం కాకుండా జీవనశైలి, భద్రత మరియు భవిష్యత్తు పట్ల నమ్మకంతో కూడిన వర్గంగా మారుతోంది. అయితే దిగువ మధ్యతరగతి నుండి అసలైన మధ్యతరగతికి ఎదగడం ఇంకా సవాలుగానే ఉంది. ఆర్థిక వృద్ధి ఈ అంతరాలను తగ్గించి మరిన్ని కుటుంబాలను స్థిరమైన మధ్యతరగతిలోకి తీసుకురాగలిగితేనే నిజమైన సామాజిక అభివృద్ధి సాధ్యమవుతుంది.
Tags
middle class
definition
changed
reports
survey
Previous News
Next News
Recent Comments
Leave a Comment
Related News


Latest News
- మిడిల్ క్లాస్ కు అర్థం మారిందా?
- ఏపీలో చర్చిల సంఖ్య తెలిస్తే షాకే!
- నీతులు చెప్పే ట్రంప్.. రష్యాతో డీజిల్ డీల్
- అమెరికాకు ఇరాన్ ‘బాహుబలి’ రేంజ్ వార్నింగ్
- ట్రంప్ కొత్త రూల్.. భారతీయుల్లో గుబులు!
- ట్రంప్ పై మెలోనీ షాకింగ్ కామెంట్స్
- ముగిసిన యుద్ధం.. అమెరికాకు ఎన్ని కోట్ల నష్టమో తెలుసా?
- యుద్ధం క్లోజ్.. అమెరికాకు మిగిలింది అదేనా..?
- అమెరికాలో విషాదం.. ఫ్రెండ్స్ కోసం హైదరాబాద్ కుర్రాడు మృతి!
- పాక్కు పాకిన ఇండియా ` బొద్దింక`..! Show All